
インボイス制度をめぐる曲解
適格請求書等保存方式、所謂インボイス制度が始まって1年半が経つ。国税庁は、複数税率の状況下でも事業者が消費税を正確に納付するのに必要な制度だとしている。だが、実際は複数税率の有無に拘わらず、多段階課税となっている消費税を過不足なく徴収するためのものと解するのが至当であろう。
ところで、このインボイス制度に反対する者からは、中小零細事業者を圧迫するという主張が聞かれる。消費税は事業者が支払うものであるから、免税事業者から課税事業者への移行を余儀なくされれば、大幅な増税となるからだという。曲解という外ない。
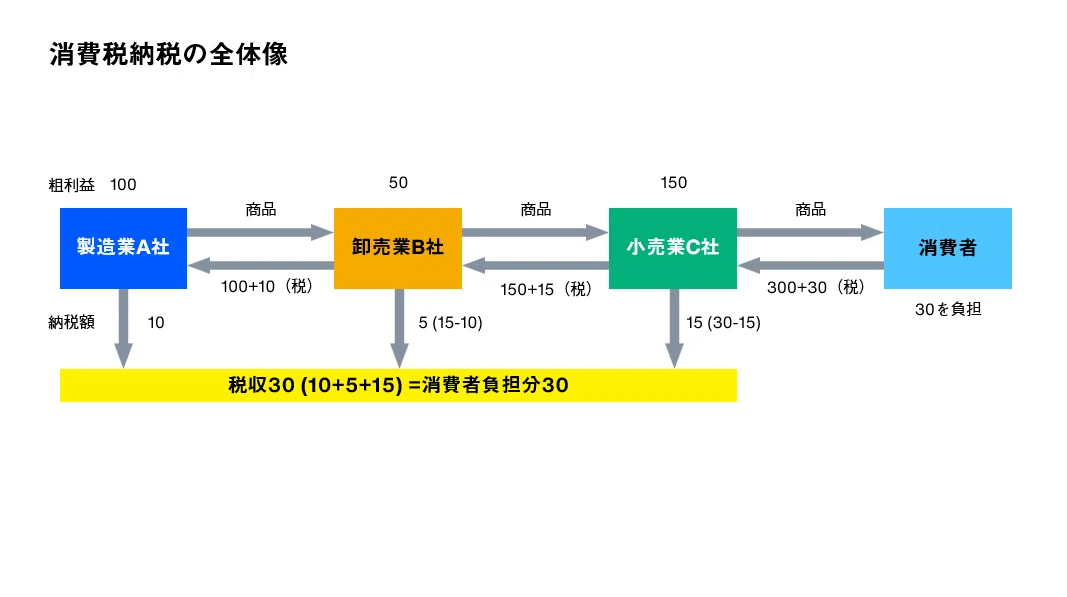
消費税納税の全体像について、改めて確認しておく。流通経路にある全ての事業者が課税事業者であれば、消費者の負担分と最終的な税収は一致し、全体で過不足が生ずることはない(下図)。
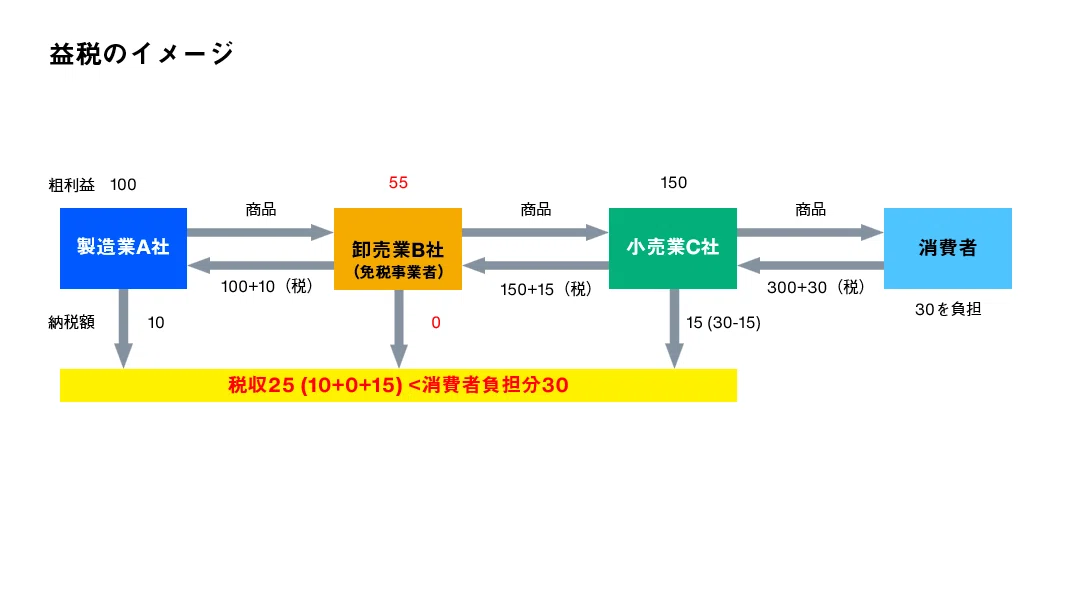
ここで、中間の卸売業者が免税事業者である場合を想定する。この場合、納付されない消費税額がそのまま免税事業者の利益となる。これが俗に言う益税と呼ばれるものである。一方、税収は益税の分だけ減少する。免税事業者から仕入れた小売業者が、納税されていないはずの消費税額を、通常どおり税額控除に適用しているからである。
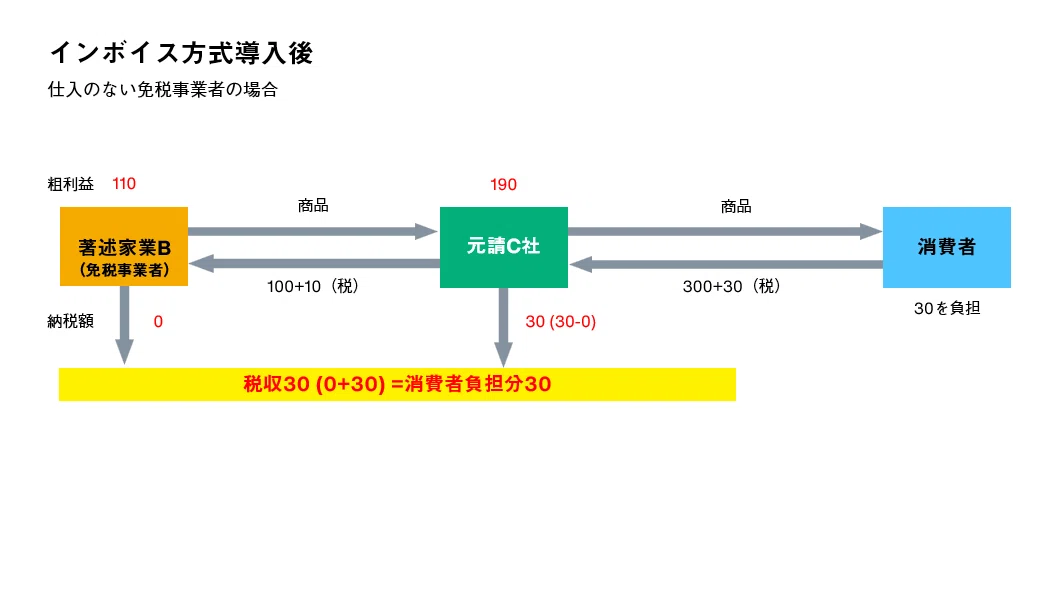
この状況を是正するのがインボイス方式である。免税事業者から商品を仕入れた場合、制度施行後は税額控除を適用できなくなった。要するに、益税による税収の減少分が、元請の損失分に転嫁されたわけである。仮に、免税事業者が他から仕入を行っていなければ、元請への消費税分の請求を取りやめることで、元請の損失を防ぐことができ、全体の負担額と納税額は一致する(下図)。
問題なのは、免税事業者が流通経路の中間にある場合である。免税事業者でありながら消費税分を上乗せして請求した場合、そこから仕入れた業者に税額控除ができない分損失が生ずるのは前記と同様である。加えて、税収は消費者の負担分より多く入る。これは、免税事業者が間に入ることで、その前の経路がインボイス制度上は除外され、納税額に重複が発生するからである。つまり、益税に加えてその前段階の重複納税が、免税事業者から仕入れた業者の損失になるわけである(下図)。
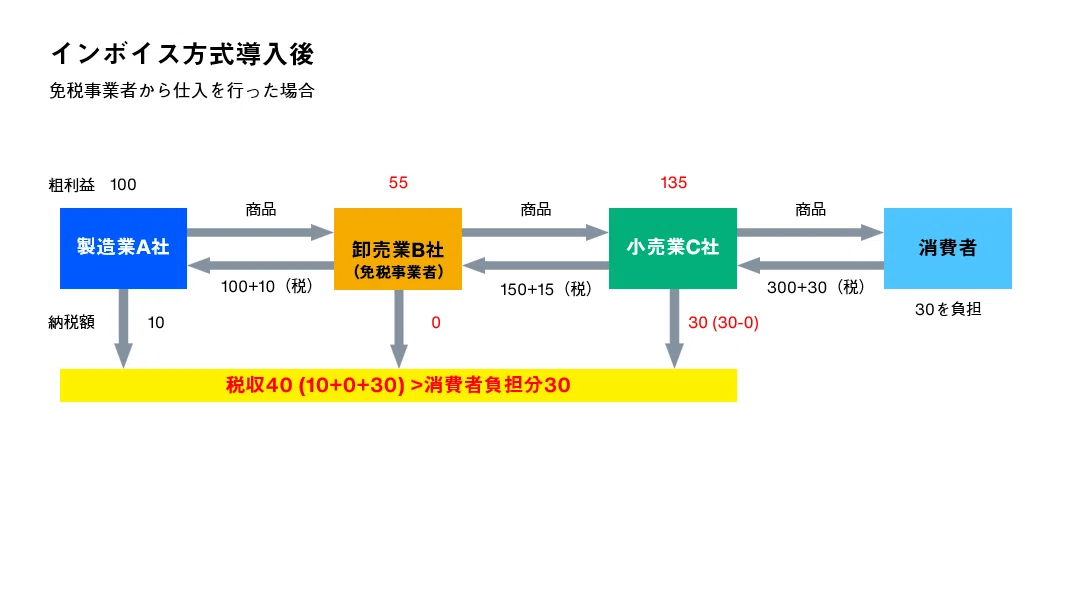
では、免税事業者が消費税分を減額、すなわち益税を抛棄したらどうなるか。この場合は、免税事業者が損失を蒙ることになる。なぜなら、免税事業者は仕入時に支払った消費税を回収できなくなるからである。
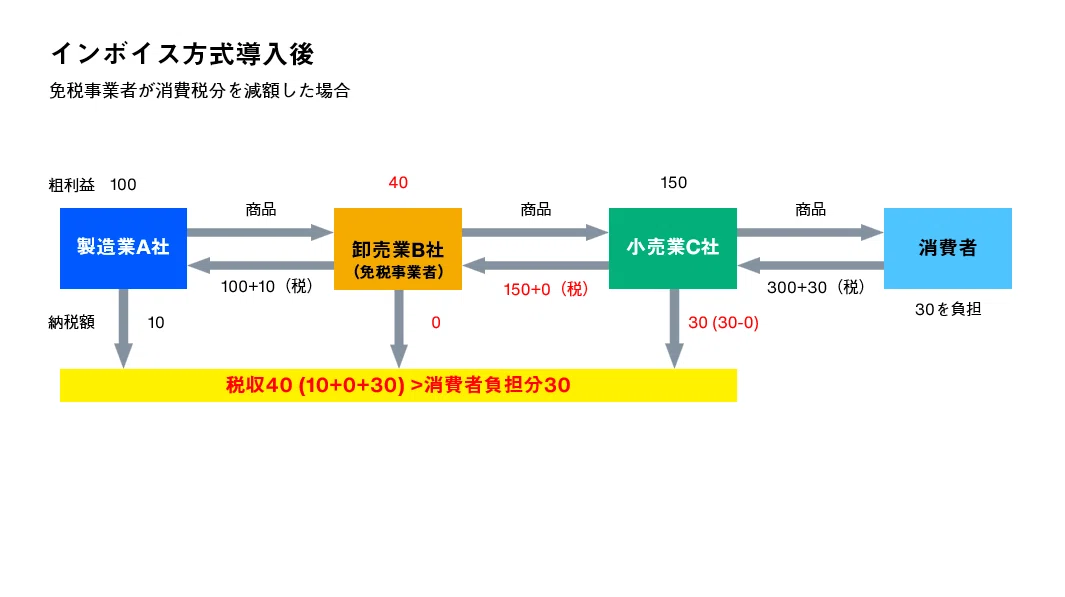
消費税は末端の消費者が負担するものであるから、上で見たように、本来は事業者がその預かり金を納めさえすればいいだけのことで、話は至って単純である。だが、インボイス反対派は、益税抑制による不公正の是正という反論は当たらないと言う。
一部では、これまで免税事業者は、消費税を含めた代金を受け取る一方で消費税納付を免除されていた、つまりいわゆる「益税」を得ていたのだから、その不公平を是正するのは当然だという主張もなされています。「消費税は、消費者から事業者が預かって納付している」とよく言われるのでそういう発想になるのでしょうが、これは明らかな誤りです。
たしかに、かつて贅沢品などを対象に課されていた「物品税」などは、消費者が支払う代金の中に税金が含まれていて、お店の人がそれをいったん預かって国や地方自治体に納めるという形を取っていました。しかし消費税の場合は、税法上も消費への課税ではなく、事業者が行う商品の販売や役務の提供に課税するものだと定められている。つまり、消費税を支払っているのは消費者ではなく事業者なのです。11. 菊池純「税理士が『インボイス制度』に反対する理由~導入されれば、日本経済は大混乱に陥る!」、集英社『imidas』、2022年8月23日(2025年4月11日閲覧)。
こんな身勝手な言い草に承服できる消費者など皆無であろう。国に納められるもの22. 消費税は、一旦国が徴収した後、2.2パーセント(軽減税率は1.76パーセント)分が地方消費税として国から各都道府県に払い込まれる。と信じて、買い手は度重なる税率引き上げにも素直に応じてきたのに、国庫にでなく事業者の収入となるのが当然となれば、消費者を愚弄しているとしか言いようがない。
消費税の位置づけをめぐる過去の判例では
消費者が事業者に対して支払う消費税分はあくまで商品や役務の提供に対する対価の一部としての性格しか有しないから、事業者が、当該消費税分につき過不足なく国庫に納付する義務を、消費者に対する関係で負うものではない。33. 東京地方裁判所平成元年(ワ)5194号平成2年3月26日民事第15部判決、『判例時報』、1344号、1990年6月、122頁。
と判示され、これが消費税は預かり金ではなく売上の一部という反対派の論拠になっているらしい。しかし、この判決文には続きがある。
もっとも、消費税の実質的負担者が消費者であることは争いのないところであるから、右義務がないとしても、消費税分として得た金員は、原則として国庫にすべて納付されることが望ましいことは否定できない。44. 東京地方裁判所平成元年(ワ)5194号平成2年3月26日民事第15部判決、『判例時報』、1344号、1990年6月、122頁。
右制度は、免税業者が消費者から消費税分を徴収しながら、その全額を国庫に納めなくて良いことを積極的に予定しているものでないことは明らかである。55. 東京地方裁判所平成元年(ワ)5194号平成2年3月26日民事第15部判決、『判例時報』、1344号、1990年6月、123頁。
要するに、売上から逆算して消費税を納めるという実務状況に照らして、確実な徴収を期するために、税法上では敢えて商品ないし役務に課税するとしているだけのこと66. つまり、仮に誤って税抜価格で販売したとしても、そこから消費税額を算出して納付する義務がある。であって、預かり金的な性質が否定されているわけではない。この点を無視して、消費税は預かり金ではない、免税事業者に益税はないと吹聴するのは、判決文の意図的な切り取り、悪質な印象操作以外の何物でもない。
消費税の最終的な負担者が消費者であることは紛れもない事実であるし、免税事業者が益税と看做しうる余剰な金銭を得ていたのも紛れもない事実である。余剰分はたまたま事務負担軽減のために合法的に見逃されてきたにすぎない。消費税導入時、税率が3パーセントだった頃はそれでも良かったのかもしれないが、税率が上がるにつれて次第に無視できなくなり──消費税は社会保障の貴重な財源である──今回のインボイス制度導入に至ったわけである。免税事業者にとって、「おまけ」がなくなりこそすれ、損をすることは元々ないはずである。それを、今更当然の権利であるかのように主張するのは、いくら何でも厚顔が過ぎよう。
1. 菊池純「税理士が『インボイス制度』に反対する理由~導入されれば、日本経済は大混乱に陥る!」、集英社『imidas』、2022年8月23日(2025年4月11日閲覧)。
2. 消費税は、一旦国が徴収した後、2.2パーセント(軽減税率は1.76パーセント)分が地方消費税として国から各都道府県に払い込まれる。
3. 東京地方裁判所平成元年(ワ)5194号平成2年3月26日民事第15部判決、『判例時報』、1344号、1990年6月、122頁。
4. 東京地方裁判所平成元年(ワ)5194号平成2年3月26日民事第15部判決、『判例時報』、1344号、1990年6月、122頁。
5. 東京地方裁判所平成元年(ワ)5194号平成2年3月26日民事第15部判決、『判例時報』、1344号、1990年6月、123頁。
6. つまり、仮に誤って税抜価格で販売したとしても、そこから消費税額を算出して納付する義務がある。
参考文献
- 清水仁志「インボイス方式導入による益税の抑制──免税事業者への影響と今後の消費税の公平性確保に向けて」、ニッセイ基礎研究所『ニッセイ基礎研Report』、286巻、2020年1月、8―10頁。
- 吉澤大「【最新版】免税事業者は消費税を預かっていないから益税はないは本当か? 仕入税額控除の意義から考えるインボイス制度の妥当性」、『あなたのファイナンス用心棒吉澤大ブログ』、2023年9月26日。
- 松嶋洋「『消費税は預り金ではない』を重視すべきではない」、セブンセンスグループ、2025年2月26日。


